Blog · 17/09/2026
Cómo organizar la gestión de notas de gastos en una pyme sin perder horas a fin de mes
Bolsillos y guanteras repletos de tiques arrugados marcan el final de cada mes en muchas empresas con personal en ruta. El departamento de administración dedica jornadas enteras a descifrar importes borrosos, reclamar justificaciones incompletas y teclear números a mano en hojas de cálculo.
Organizar una adecuada gestión de notas de gastos en una pyme no exige implantar manuales interminables ni programas costosos. Basta con sustituir las entregas tardías en papel por un circuito estructurado donde cada comprobante se reporte en el momento exacto en que se genera.
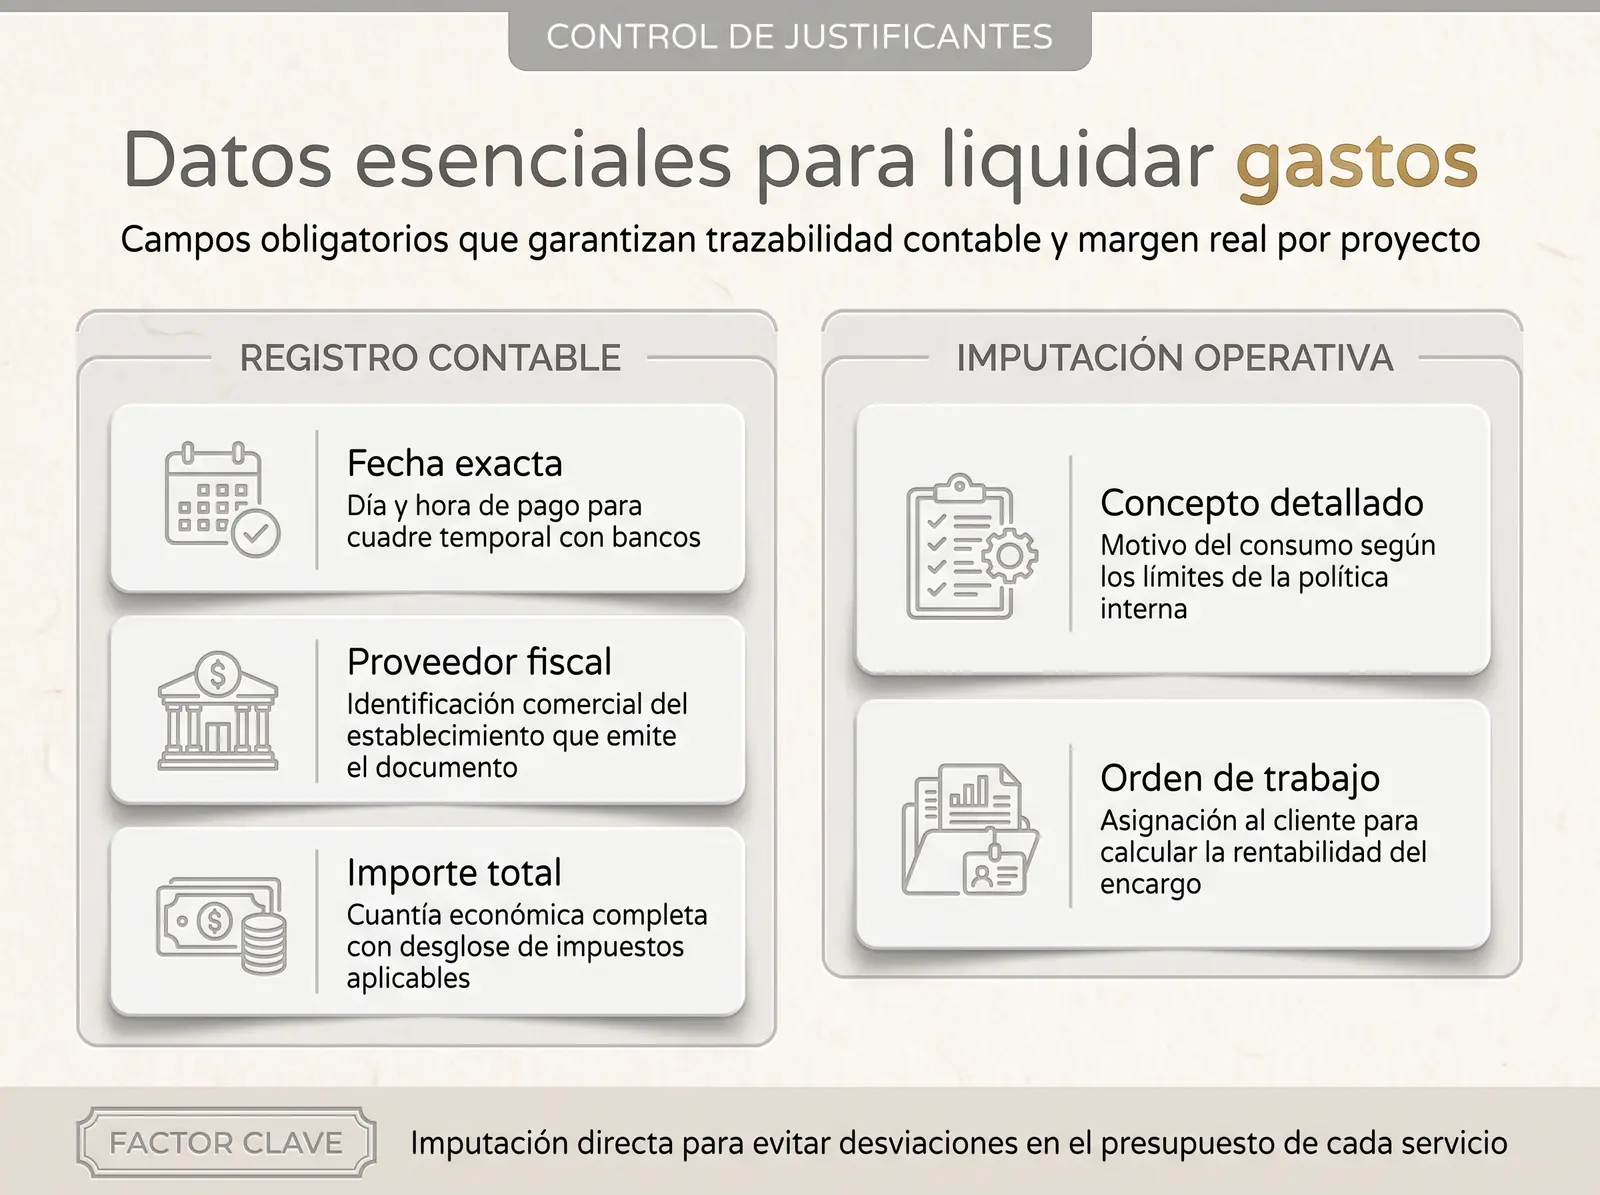
Un modelo ordenado permite validar los gastos sobre la marcha y asociar cada apunte con sus 5 campos obligatorios a su orden de trabajo correspondiente. Además, garantiza la conservación de los justificantes durante cuatro años exigida por ley. Así se evita el riesgo de que el papel térmico pierda legibilidad en menos de doce meses.
El coste invisible del papel en la gestión de notas de gastos en una pyme
El uso de comprobantes físicos y tablas compartidas genera pérdidas continuas de tiempo administrativo y riesgos fiscales severos. Los justificantes en papel térmico se borran antes de un año por la luz o el calor, impidiendo su presentación válida ante una inspección tributaria.
Cuando el personal desplazado acumula recibos durante semanas, el cierre mensual se transforma en una carrera contrarreloj. Los trabajadores de campo dedican horas improductivas a recopilar papeles dispersos en carpetas y vehículos, intentando recordar el motivo de cada consumo. Al llegar a la oficina, el equipo de administración debe descifrar notas manuscritas e importes casi invisibles para transcribirlos manualmente en un archivo común.
Este método manual acarrea errores frecuentes de transcripción, duplicidades y descuadres en las cuentas bancarias. Asimismo, la pérdida de legibilidad en papel térmico deja a la empresa desprotegida frente a Hacienda, ya que la normativa exige justificar los costes con documentos íntegros.
Reglas claras para ordenar la gestión de notas de gastos en una pyme
Una política interna clara define importes máximos por categoría, plazos estrictos de entrega de justificantes y la asignación obligatoria de cada consumo a un cliente. Este marco operativo previene desviaciones en el presupuesto y asegura conocer la rentabilidad exacta de cada trabajo.
Para estructurar este procedimiento, el primer paso consiste en fijar límites razonables para dietas, kilometraje o estacionamientos. Si el personal conoce de antemano el tope diario de cada concepto, se reducen las dudas y los desacuerdos al liquidar los reembolsos.
Asimismo, resulta indispensable marcar un plazo máximo para reportar cada recibo tras su pago. Vincular cada apunte a un proyecto específico permite calcular el margen real de cada orden de trabajo. De este modo, se evita que los desplazamientos o suministros imprevistos reduzcan el beneficio previsto sin que nadie lo advierta.
Datos obligatorios que debe incluir cada justificante
Todo registro de gasto requiere cinco campos indispensables para ser admitido: fecha exacta, proveedor, concepto detallado, importe total y la orden de trabajo vinculada. Sin esta información básica, el apunte carece de trazabilidad y resulta inviable imputar los costes al cliente final.
Completar estos datos desde el primer momento evita que administración deba investigar semanas después a qué servicio pertenecía una comida o una compra de material urgente.
Validez legal de la foto frente al papel original
Guardar una foto del tique en la galería del móvil no autoriza a tirar el soporte físico ante la Agencia Tributaria. Para destruir el documento original, la imagen debe obtenerse mediante digitalización certificada bajo la Orden EHA/962/2007; de lo contrario, la empresa debe guardar el papel cuatro años.
Una simple captura con la cámara corriente carece de los metadatos y firmas requeridos para sustituir al comprobante físico. Si no se cuenta con un procedimiento homologado, conservar los justificantes físicos durante cuatro años según el artículo 66 de la Ley General Tributaria sigue siendo obligatorio.
| Formato de conservación | Plazo de legibilidad | Marco legal de referencia | Obligación de conservar el papel |
|---|---|---|---|
| Tique en papel térmico | Inferior a 12 meses | Artículo 66 Ley General Tributaria | Sí, obligatorio 4 años |
| Fotografía en galería móvil | Indefinido | Sin homologación tributaria | Sí, obligatorio 4 años |
| Digitalización certificada | 4 años o superior | Orden EHA/962/2007 (AEAT) | No, permite destruir el papel |
Registro inmediato para agilizar la gestión de notas de gastos en una pyme
La captura instantánea del gasto desde el móvil elimina el extravío de comprobantes en guanteras y carteras durante los desplazamientos de trabajo. Reportar cada desembolso en el momento permite que administración reciba la información de forma continua y escalonada, evitando atascos a fin de mes.
Esperar al día treinta para recopilar la documentación crea un cuello de botella que bloquea al departamento financiero durante días. Cuando los técnicos envían la fotografía y los datos básicos nada más salir del establecimiento, los justificantes no se traspapelan ni se deterioran.
Esta disciplina diaria transforma la gestión de notas de gastos en una pyme en un flujo constante y predecible. El personal administrativo comprueba apuntes aislados a lo largo de la semana en lugar de procesar cientos de líneas acumuladas al cerrar el mes.
Circuito de aprobación sin sobrecargar al equipo administrativo
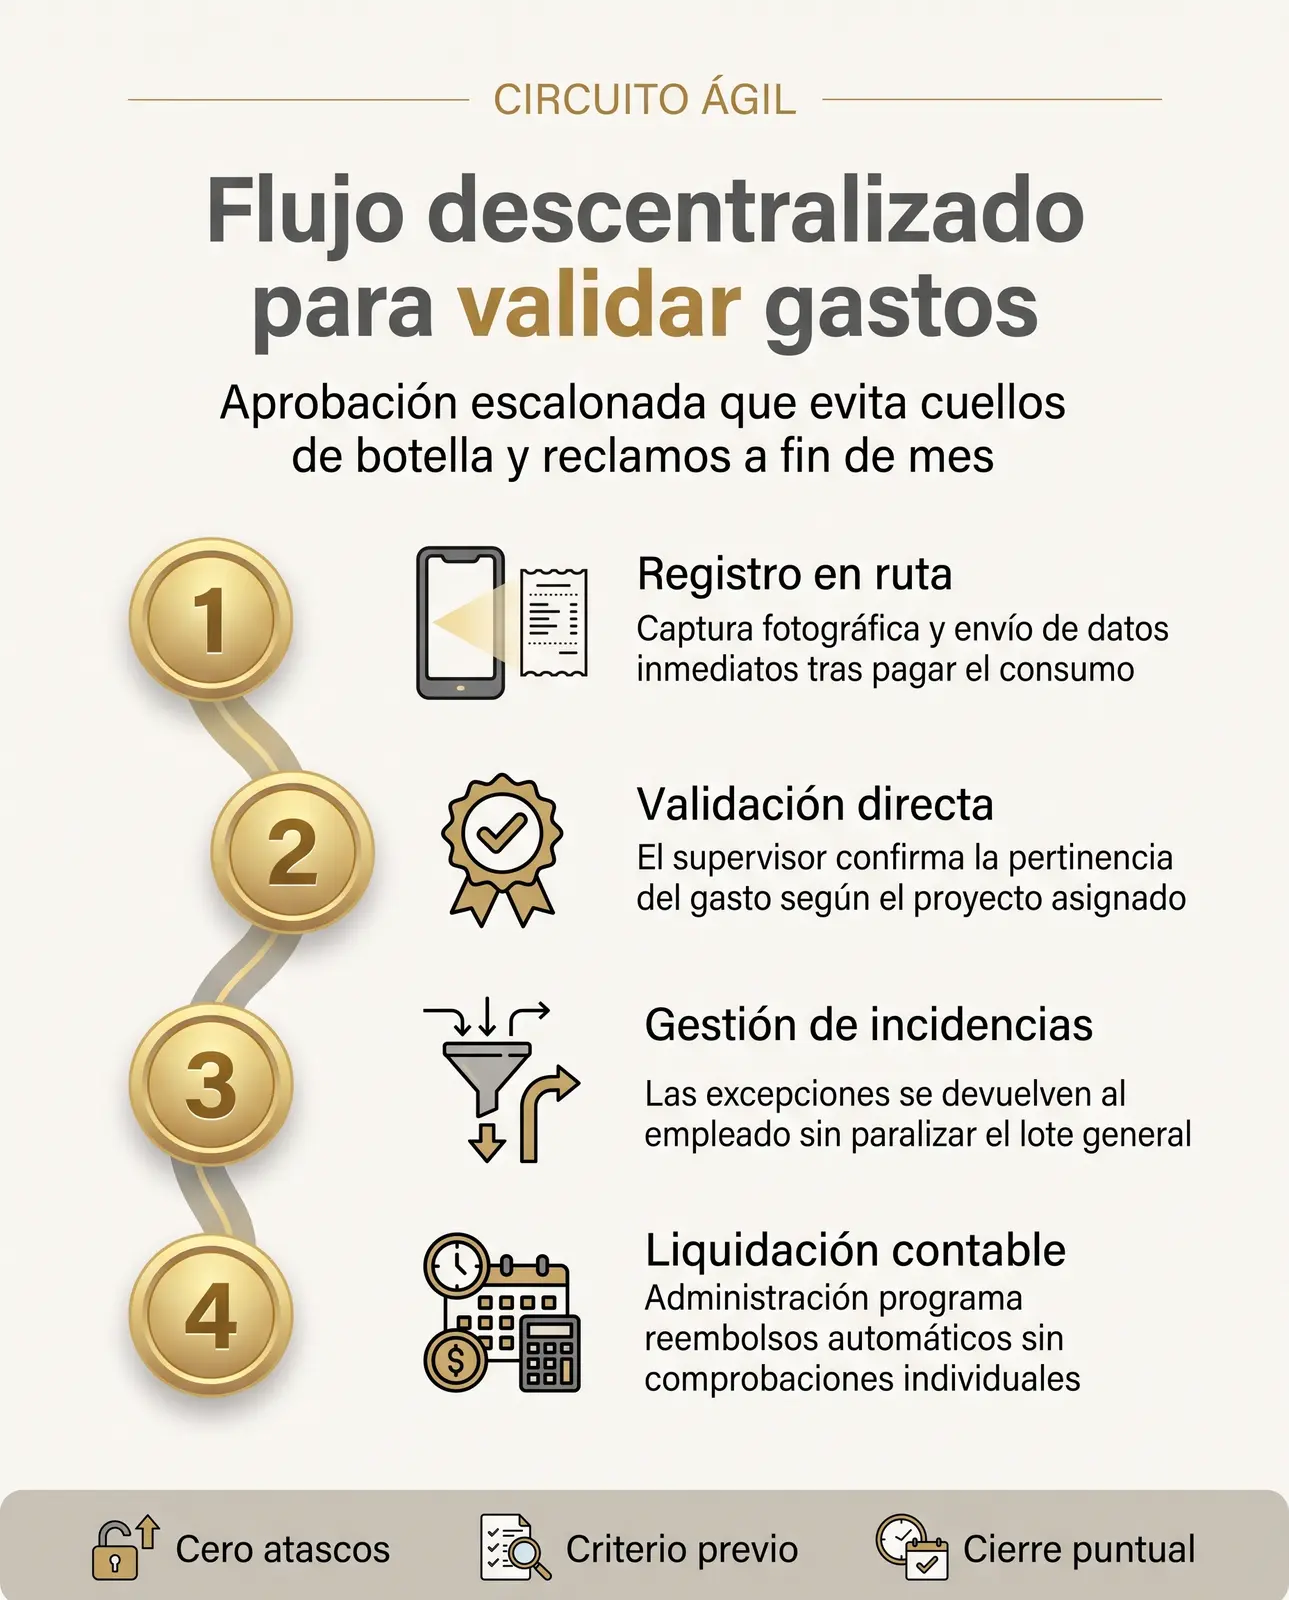
Un flujo de validación descentralizado asigna la revisión de los importes al responsable directo del trabajador antes de llegar a contabilidad. El departamento de administración interviene únicamente para programar pagos y resolver excepciones puntuales, sin tener que revisar cada tique de forma manual.
El responsable técnico o comercial conoce el contexto de cada desplazamiento y sabe si una comida o un suministro urgente eran pertinentes. Si este supervisor aprueba o rechaza el apunte en primera instancia, administración se desentiende de comprobar si el gasto procedía o no.
Para simplificar este circuito, no hace falta adquirir aplicaciones complejas con suscripciones elevadas. Muchas organizaciones resuelven el traspaso de información conectando sus canales habituales con su sistema de contabilidad mediante la automatización de procesos administrativos. Así aprovechan las herramientas que el equipo ya utiliza cada día.
Resolución de incidencias y excepciones en los reportes
Las incidencias por conceptos no autorizados o datos incorrectos deben devolverse de inmediato al empleado junto con una nota aclaratoria del supervisor. Separar estas excepciones a tiempo impide paralizar la liquidación contable y el pago del resto de los justificantes válidos.
Si un recibo excede el límite fijado o no incluye el cliente asignado, se rechaza de forma individual para que el trabajador lo subsane. De esta manera, el flujo general de reembolsos no se detiene y la contabilidad avanza sin retrasos.
El desorden administrativo con los gastos del personal desplazado no se soluciona exigiendo más paciencia a administración ni imponiendo trámites burocráticos interminables. Establecer un circuito sencillo, donde cada tique se registre al momento y se asocie a su proyecto, permite cerrar los meses sin sobresaltos.
Esto garantiza el control de la rentabilidad exacta de cada trabajo realizado fuera de la oficina. Muchas pequeñas y medianas empresas no necesitan contratar aplicaciones costosas para ordenar este circuito, sino conectar sus canales habituales con su programa de gestión. A través de la integración y automatización de procesos que desarrolla AiPropulse, es posible canalizar los justificantes directamente al sistema contable sin cargas manuales innecesarias.