Blog · 28/09/2026
Cómo llevar el control de costes de obra sin desviaciones de presupuesto
Terminar una reforma para descubrir semanas después que el margen previsto ha desaparecido es un problema recurrente en las pequeñas constructoras. La pérdida de rentabilidad rara vez surge por fallos técnicos de ejecución en el tajo. El origen suele residir en un retraso administrativo de 30 a 60 días en la recepción de facturas, que mantiene los costes reales ocultos mientras la obra avanza.
Cuando una empresa depende de papeles sueltos en furgonetas o de compras de mostrador sin partida asignada, el control de costes de obra llega demasiado tarde. El riesgo aumenta al aceptar modificaciones de palabra a pie de obra. Conforme al artículo 1593 del Código Civil, cualquier incremento en contratos a precio cerrado lo asume el contratista si no existe autorización documental formal.
Para frenar esta fuga basta con aplicar un método operativo estructurado en tres fases continuas. Este sistema combina la captura digital del albarán en mostrador, la conciliación semanal por partidas y la revisión estricta de márgenes antes de autorizar nuevos pedidos de material.
Por qué falla el control de costes de obra con el seguimiento tradicional
El control tradicional falla porque las facturas de proveedores tardan entre 30 y 60 días en registrarse administrativamente. Ese desfase temporal oculta el gasto real de los materiales ya instalados, impidiendo detectar desviaciones presupuestarias hasta que los trabajos han concluido y el margen económico se ha perdido.
Muchas pequeñas empresas de reformas e instalaciones operan bajo una falsa sensación de solvencia en las cuentas bancarias. Al observar saldo disponible y pocas facturas registradas en las primeras semanas, asumen que la rentabilidad sigue intacta. Sin embargo, los materiales ya instalados representan una deuda comercial acumulada que todavía no figura en el balance contable.
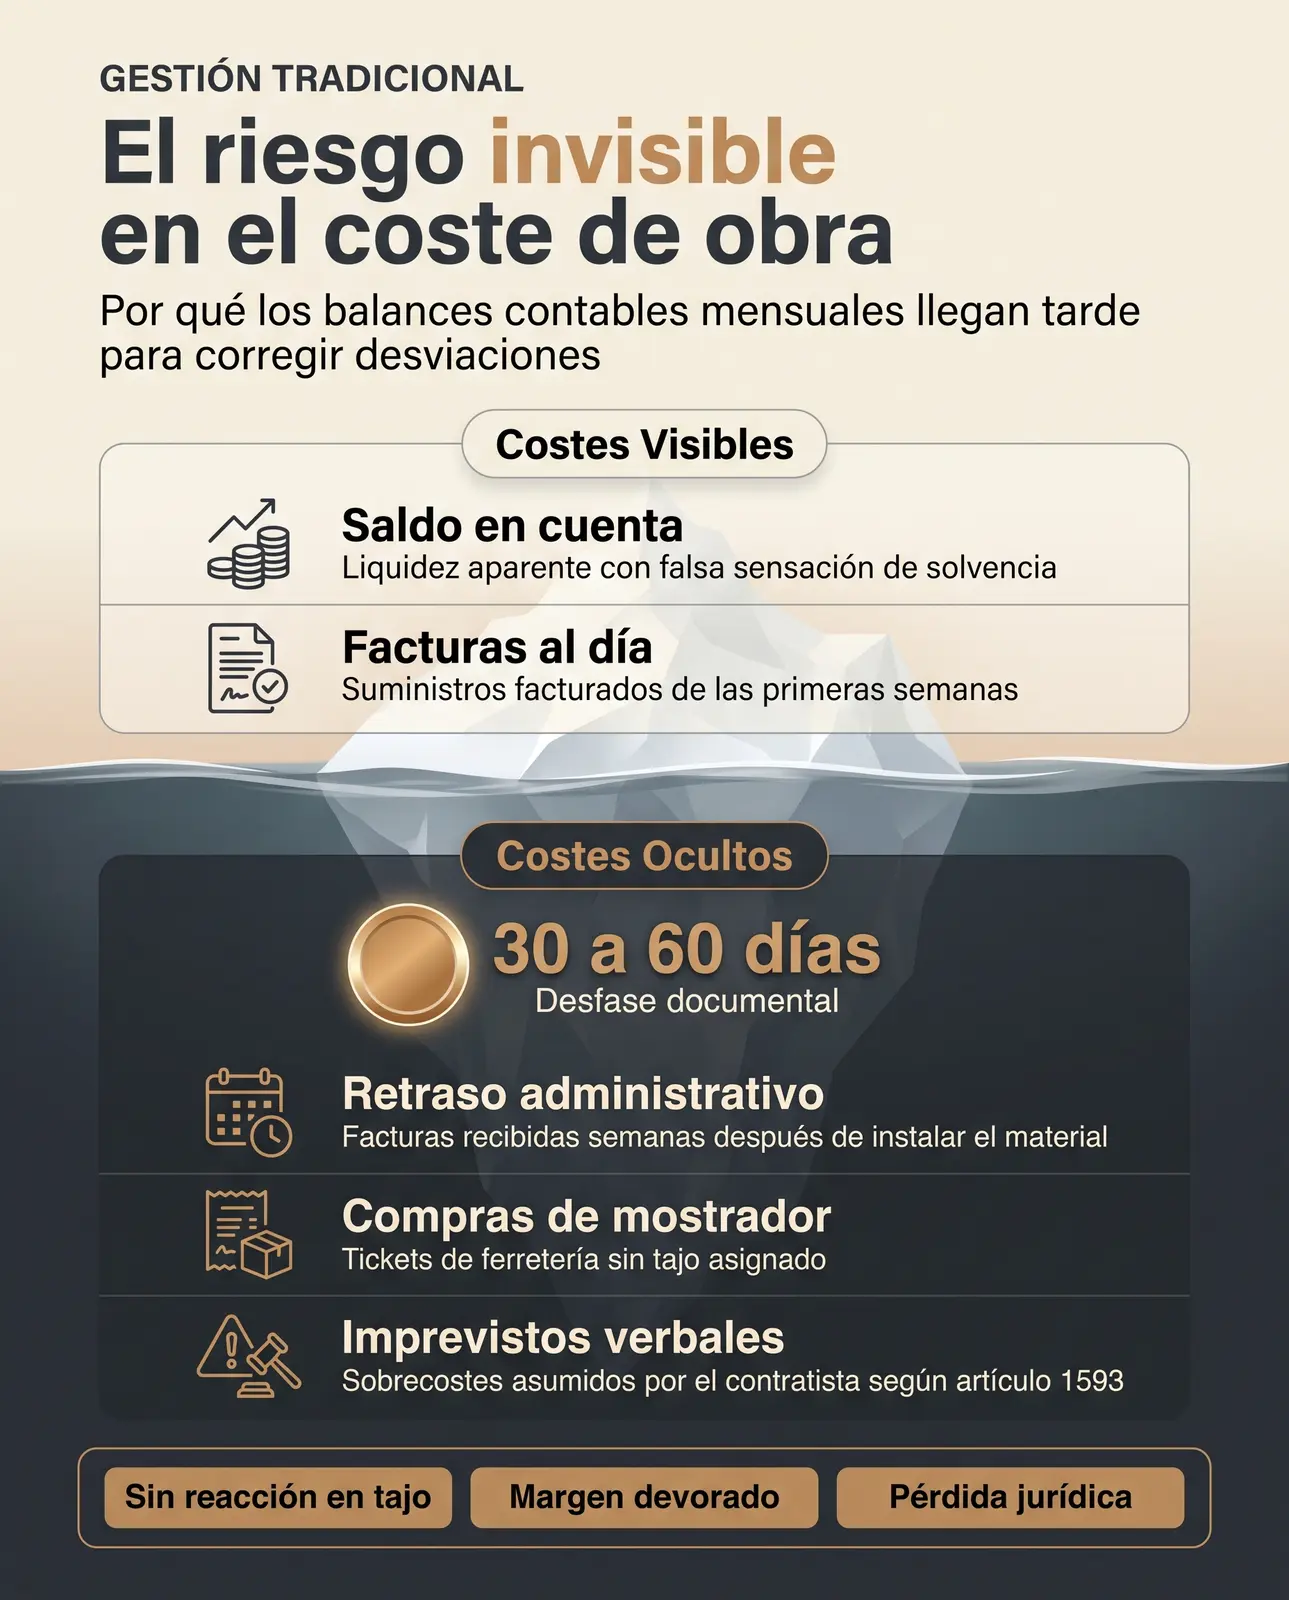
Cuando el ritmo diario absorbe al equipo, la gestión documental queda relegada. Este desfase temporal de entre 30 y 60 días convierte los balances mensuales en análisis tardíos: la empresa descubre las pérdidas cuando el proyecto ya terminó y no existe margen de maniobra.
El desfase de las facturas frente al ritmo diario de trabajo
Confiar la supervisión del gasto a las facturas mensuales anula la capacidad de reacción en el tajo. Cuando el departamento administrativo contabiliza la factura semanas después del suministro, la partida desviada ya se ha ejecutado por completo y pagado.
Ese retraso impide corregir rendimientos de mano de obra o negociar discrepancias en las tarifas de los materiales con los distribuidores. La obra avanza a una velocidad diaria que la facturación periódica no puede reflejar con exactitud.
Compras en mostrador sin vincular a una partida específica
Las compras imprevistas en almacenes o ferreterías sin asignar a un proyecto representan una fuga silenciosa de liquidez en ferreterías y puntos de venta. Al no asociar el ticket a una partida concreta desde el mostrador, el coste se diluye en los gastos generales de la empresa.
Esta falta de imputación directa a un tajo específico oculta qué fase de la obra consume los beneficios. Además, distorsiona los presupuestos posteriores, ya que la dirección calculará futuros trabajos utilizando datos de coste irreales e incompletos.
Imprevistos aceptados de palabra y el riesgo del precio cerrado
Aceptar modificaciones verbales en las visitas de obra traslada todo el sobrecoste económico al contratista. En los contratos de obra a precio cerrado o ajuste alzado, la normativa determina que el constructor asume cualquier incremento salvo que exista un cambio de diseño aprobado formalmente.
Si un cliente solicita añadir tomas eléctricas o mover tabiques mediante una conversación informal, la empresa pierde la fuerza jurídica para cobrarlo. La autorización por escrito de las modificaciones es la única vía para repercutir mano de obra adicional y suministros sin arriesgar el beneficio.
Método en tres fases para el control de costes de obra
El método para mantener el control de costes de obra sin desviaciones divide la operativa en tres fases continuas. Esta secuencia combina la captura digital del albarán, la conciliación semanal por partidas y la verificación de márgenes antes de autorizar nuevos pedidos o pagos.
Este procedimiento sustituye las notas olvidadas en furgonetas por una rutina ágil que apenas consume minutos al día. En lugar de esperar al cierre mensual, el estado económico de cada reforma se actualiza de forma constante. La dirección conoce en todo momento el dinero consumido y el saldo restante en cada partida.
Aplicar el registro inmediato de cada gasto en obra transforma la gestión diaria. El equipo abandona la improvisación y toma decisiones de compra respaldadas por cifras reales, asegurando que cada capítulo mantenga el margen proyectado desde el presupuesto inicial.
Fase 1: captura inmediata del albarán con código de proyecto
La primera fase exige que ninguna compra salga del distribuidor sin un código de obra asignado en el documento de entrega. El operario fotografía el albarán con el móvil en el momento de la recepción y lo envía a la bandeja digital de administración.
Esa imagen digitalizada ingresa de forma directa en el flujo de gestión, evitando deterioros o pérdidas físicas. Exigir el código de proyecto asignado antes de salir del mostrador asegura que cada euro invertido quede vinculado a su proyecto correspondiente desde el primer instante.
Fase 2: cotejo administrativo semanal por partidas presupuestarias
La segunda fase fija una revisión periódica de corta duración para conciliar cada semana los albaranes capturados frente al presupuesto inicial. Durante esta sesión, administración clasifica los gastos en capítulos específicos como fontanería, albañilería, electricidad o carpintería.
Al cruzar el material suministrado con las mediciones previstas, el equipo detecta excesos de consumo o discrepancias de tarifa antes de que llegue la factura final. Si un capítulo presenta desviaciones tempranas, el responsable técnico puede intervenir en el tajo de inmediato.
Fase 3: revisión de margen antes de autorizar nuevos pedidos
La tercera fase introduce una pausa de comprobación previa a cualquier compromiso de compra o pago a subcontratistas. Antes de autorizar un pedido o emitir una transferencia, el encargado debe comprobar el saldo restante de la partida para verificar que no sobrepasa el límite asignado.
Si los números reflejan que el presupuesto de ese tajo está cerca del límite, no se cursan nuevos pedidos sin una justificación técnica documentada. Este filtro detiene las compras descontroladas que suelen multiplicarse durante las últimas semanas de obra.
| Aspecto de gestión | Modelo tradicional con facturas | Método operativo en tres fases |
|---|---|---|
| Desfase temporal de registro | Entre 30 y 60 días tras la entrega | Registro en tiempo real el mismo día |
| Frecuencia de conciliación | Mensual o al concluir la obra | Semanal (revisión cada 7 días) |
| Asignación de compras en mostrador | Cuenta general sin tajo identificado | Código de proyecto obligatorio en albarán |
| Gestión de imprevistos | Acuerdos verbales (riesgo art. 1593 CC) | Aprobación formal por escrito previa |
| Umbral de alerta de desviación | Posterior al pago de la factura | Alerta preventiva al alcanzar el 85 % de la partida |
Automatización frente a supervisión en el control de costes de obra
La tecnología debe encargarse de capturar albaranes, vincular importes con partidas presupuestarias y disparar avisos automáticos ante posibles desvíos económicos. La supervisión humana se concentra en negociar tarifas con distribuidores, autorizar compras extraordinarias y pactar imprevistos técnicos con los clientes.
La transcripción manual de datos desde fotografías hacia hojas de cálculo genera errores frecuentes y retrasos continuos en la administración. Mediante servicios de automatización de procesos bien estructurados, una pequeña constructora puede enlazar las fotos de albaranes con su registro de costes, extrayendo conceptos e importes sin tecleo repetitivo.
Este soporte técnico libera tiempo administrativo para inspeccionar tajos y coordinar al personal. El sistema emite alertas automáticas cuando un capítulo de instalaciones supera el 85 % del techo previsto, pero la decisión de gestión recae en el criterio comercial del jefe de obra. La tecnología aporta visibilidad; la persona toma las decisiones de ejecución.
Cómo proteger los márgenes del proyecto sin herramientas complejas
Proteger los márgenes económicos no requiere adoptar metodologías corporativas pesadas como el modelado BIM o la gestión del valor ganado. Estas soluciones exigen una carga burocrática inasumible para empresas de reformas, donde la prioridad operativa es la agilidad y la claridad en los datos diarios.
El seguimiento diario resulta más práctico con un panel dinámico que compare el gasto real acumulado y el comprometido frente al presupuesto por capítulos. El gasto real refleja lo entregado mediante albaranes, mientras que el comprometido recoge los pedidos ya enviados al proveedor pendientes de entrega.
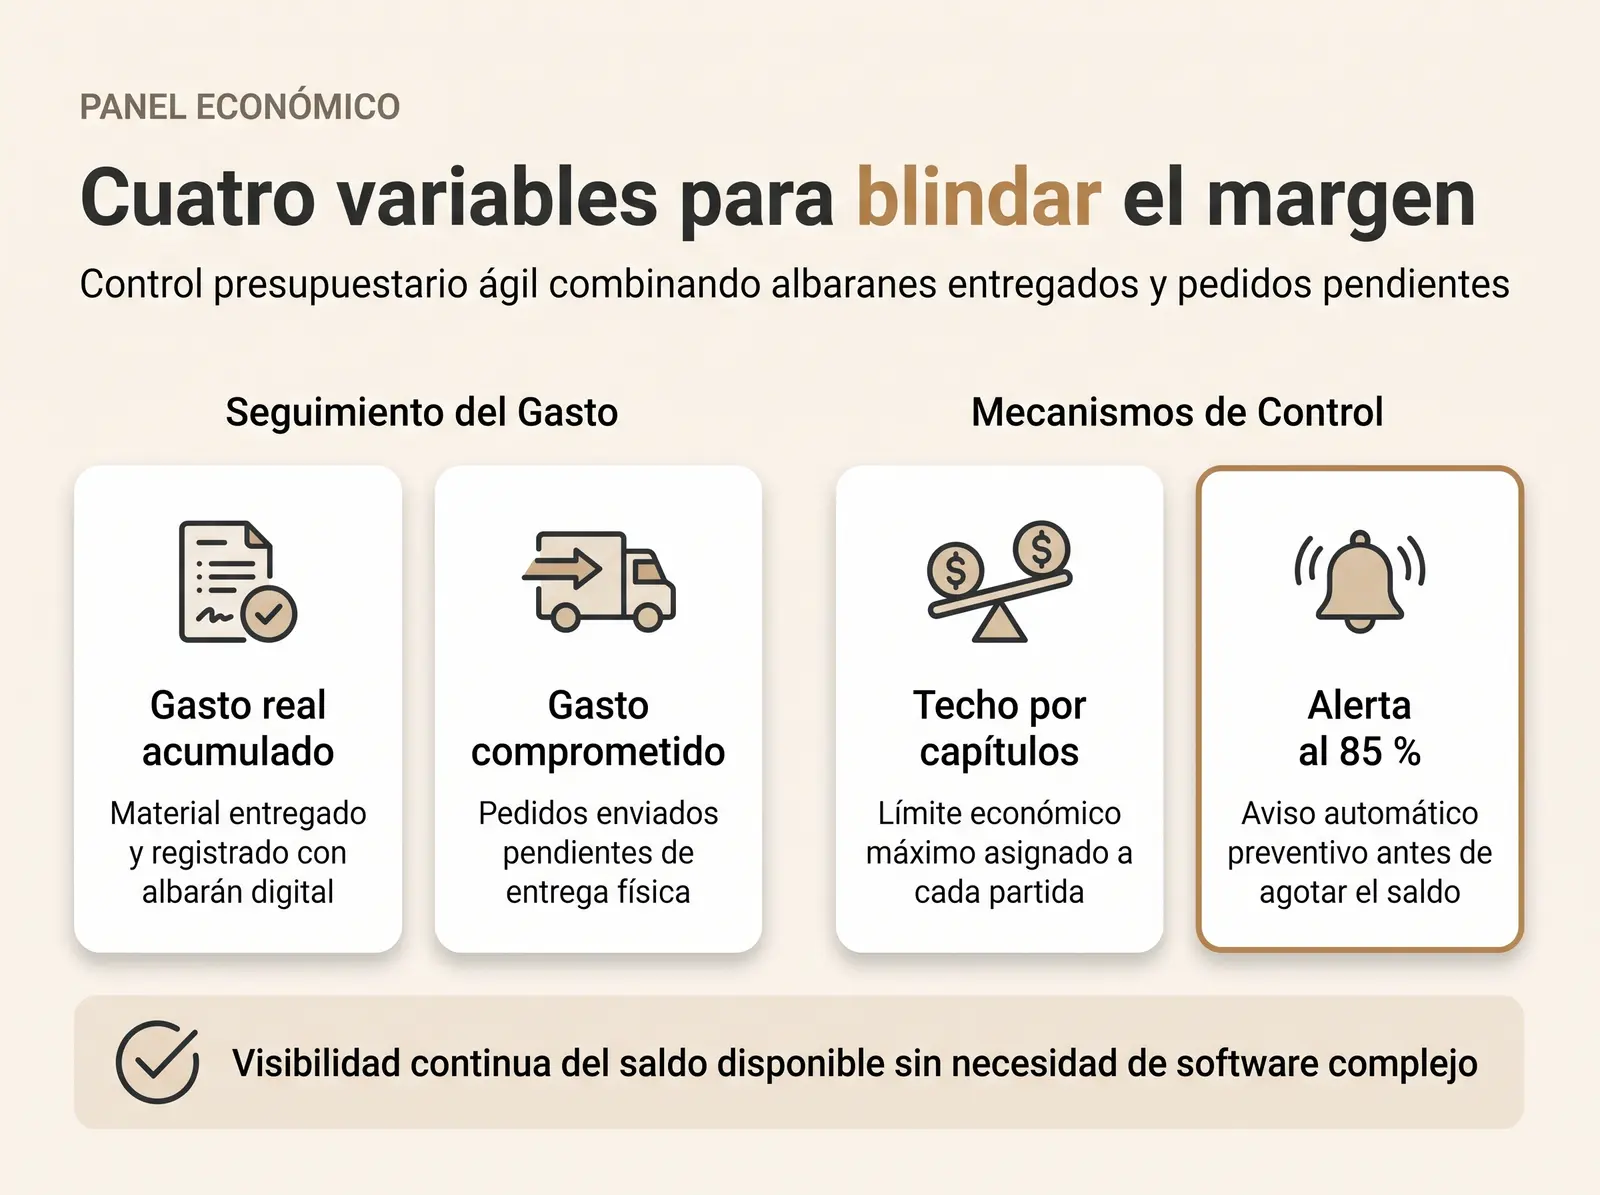
Al sumar ambos importes, la empresa obtiene la cifra exacta del dinero comprometido en cada partida. Gracias a este modelo de control económico adaptado a pequeñas empresas, el equipo identifica pérdidas potenciales con semanas de antelación sin necesidad de cambiar de programa contable.
Disponer de claridad sobre el dinero consumido en cada tajo previene desviaciones imprevistas en la entrega final. Cuando los datos de compras se estructuran de forma ágil desde el primer día, el equipo técnico logra anticipar desviaciones antes de agotar el presupuesto disponible. En este sentido, abordar una mejora de procesos empresariales conecta la información de compras con los costes de cada obra. De este modo, la dirección mantiene el foco en la supervisión de los trabajos y la negociación con proveedores.