Blog · 22/10/2026
Cómo agilizar el cotejo de albaranes y facturas de proveedores
El final de cada mes suele convertirse en una carrera contra el reloj para los departamentos de contabilidad y compras. Pilas de notas de entrega arrugadas y albaranes firmados a pie de obra se acumulan sobre la mesa. El equipo debe puntearlos línea por línea frente a las facturas resumen de los proveedores. Este hábito de aplazar la revisión satura al personal en las fechas de cierre, provoca descuadres habituales en tesorería y causa el pago inadvertido de sobrecostes.
Realizar un riguroso cotejo de albaranes y facturas antes de emitir cualquier pago marca la diferencia entre proteger el margen comercial o asumir pérdidas continuadas por falta de control. Muchos negocios creen que basta con comprobar que el importe total coincida con el presupuesto. Esta práctica pasa por alto discrepancias en cantidades, cambios no avisados en precios unitarios o suplementos de transporte imprevistos.
Afrontar este problema exige actuar con rapidez. La legislación mercantil concede solo cuatro días para reclamar mercancías embaladas, mientras que la normativa fija un máximo de sesenta días de plazo de pago. Sistematizar la conciliación separa el punteo repetitivo de la resolución directa de incidencias con proveedores.
Dónde se producen las fugas de dinero en la recepción de mercancías
Las fugas de dinero durante la recepción de suministros surgen cuando no se contrastan sistemáticamente los pedidos con los albaranes de entrega y las facturas emitidas. Esta falta de control genera sobrecostes por errores en tarifas, mercancía no entregada y recargos no acordados.
En empresas que gestionan decenas de recepciones a la semana, confiar en comprobaciones de memoria o en anotaciones sobre albaranes arrugados termina costando miles de euros al año. Cuando el volumen de trabajo aprieta, el personal de almacén suele firmar las notas de entrega con prisas para no demorar al transportista. Esa firma valida mercancía que en muchas ocasiones ni siquiera se ha desembalado para revisar su estado o comprobar las unidades reales recibidas.
El descontrol documental se traslada después directamente al área de administración. Si las notas de entrega quedan guardadas en carpetas físicas o dispersas en furgonetas, el equipo contable aprueba cobros basándose únicamente en suposiciones. Sin un protocolo estricto, pequeños desfases económicos en facturas de proveedores se repiten mes tras mes. La empresa asume así una sangría silenciosa en su tesorería.
Variaciones en precios unitarios y cargos de transporte no pactados
Las desviaciones en los precios unitarios ocurren cuando el proveedor aplica tarifas actualizadas o retira descuentos acordados sin comunicarlo previamente. Estos sobrecostes pasan desapercibidos porque las empresas no revisan cada concepto de forma pormenorizada.
Junto a las variaciones de precio en artículos concretos, suelen aparecer suplementos imprevistos de transporte, paletización o embalaje especial que nunca figuraban en el presupuesto inicial. Si la factura se aprueba revisando únicamente el importe final, la empresa termina asumiendo recargos comerciales no contemplados en el pedido que merman directamente el margen de cada proyecto.
Albaranes extraviados y entregas parciales facturadas al completo
Las entregas incompletas representan una pérdida constante cuando el proveedor factura el pedido completo pese a haber dejado material pendiente de envío. Sin una nota de recepción detallada, la empresa paga por adelantado suministros que aún no tiene.
El extravío físico de los justificantes en obras o talleres agrava este escenario. Cuando contabilidad recibe la factura mensual y no encuentra el documento de entrega firmado, suele aprobar el pago para evitar paradas en el suministro. Esta práctica consolida pagos indebidos por mercancía nunca recibida, dejando a la empresa sin respaldo documental para exigir rectificaciones posteriores.
El riesgo legal de retrasar el cotejo de albaranes y facturas
El retraso en el cotejo de albaranes y facturas anula el derecho a reclamar defectos en compras mercantiles. La normativa española fija solo cuatro días para reportar faltas en bultos embalados y treinta días para vicios ocultos.
Acumular montones de papeles para revisarlos durante los cierres de mes destruye cualquier posibilidad de defensa legal ante envíos incorrectos o materiales defectuosos. Si una entrega llega a primeros de mes y la factura se examina cuatro semanas después, los plazos mercantiles para exigir abonos habrán vencido por completo. En esas circunstancias, el proveedor no está obligado a admitir devoluciones ni corregir importes. El comprador asume íntegramente la pérdida financiera.
Posponer la revisión impide cumplir con la Ley contra la Morosidad, que fija un plazo máximo de sesenta días naturales desde la recepción del bien. La acumulación documental dilata las autorizaciones de pago. Esta demora perjudica la relación con los distribuidores y expone a la sociedad a recargos comerciales.
| Normativa o parámetro técnico | Plazo o umbral aplicable | Efecto en la gestión de compras |
|---|---|---|
| Código de Comercio (artículo 336) | 4 días naturales tras recepción | Límite para reclamar vicios manifiestos o faltas en mercancía embalada. |
| Código de Comercio (artículo 342) | 30 días naturales tras entrega | Plazo improrrogable para denunciar defectos internos o vicios ocultos. |
| Ley de Lucha contra la Morosidad (Ley 3/2004) | 60 días naturales | Plazo máximo legal para liquidar facturas a proveedores comerciales. |
| Margen técnico de tolerancia | Hasta 1,5% o 1,50 € por línea | Aprobación directa de desajustes menores por redondeos o céntimos de IVA. |
Triple conciliación frente a la comprobación manual por totales
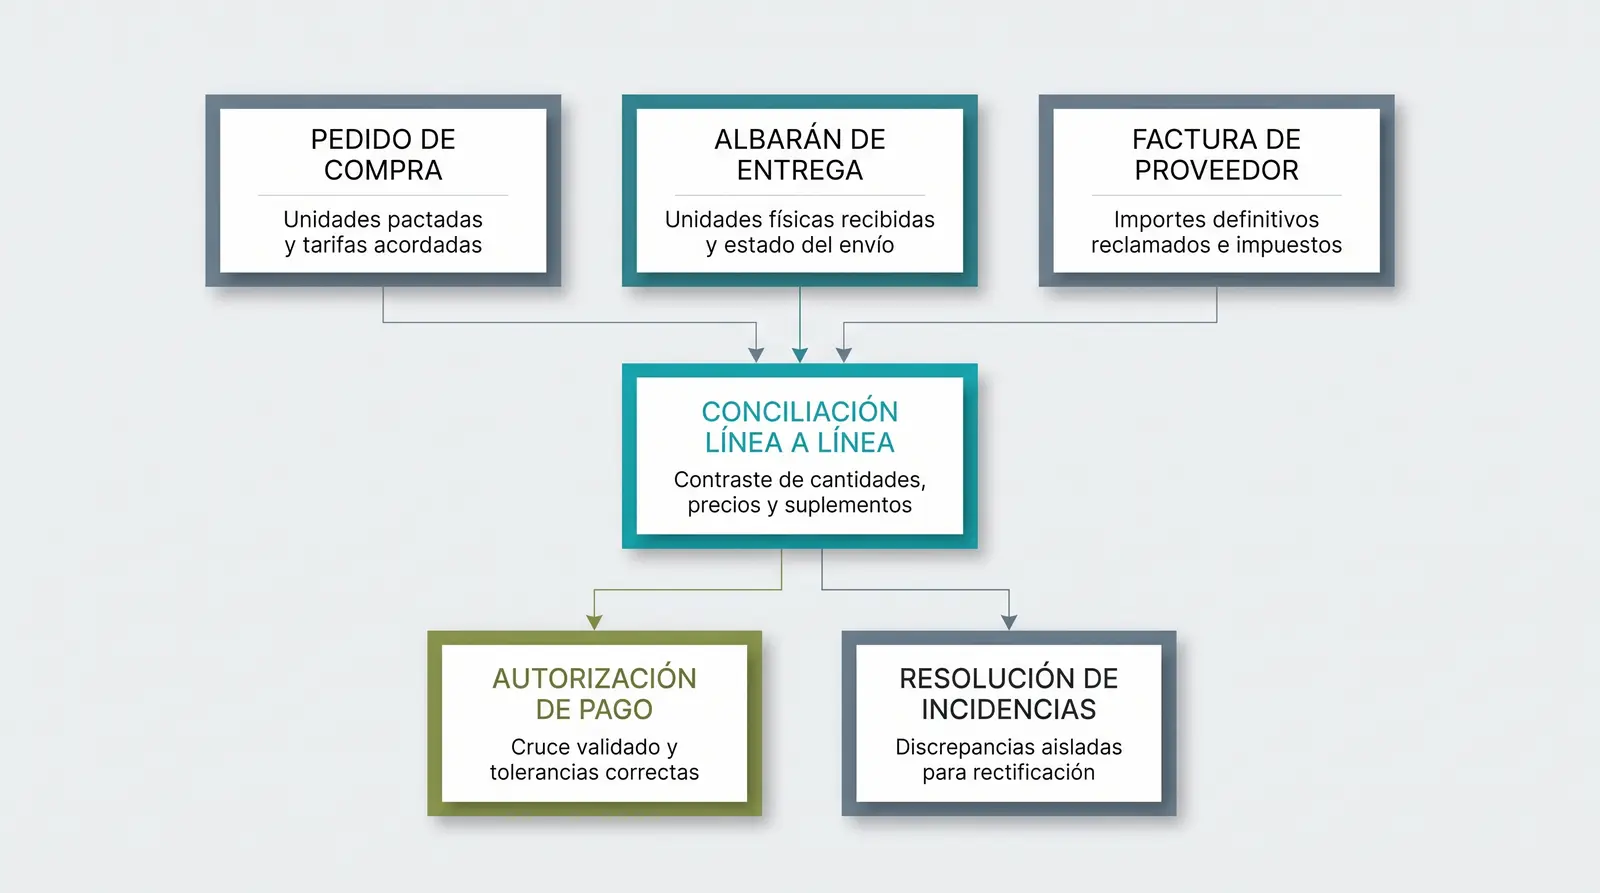
La triple conciliación consiste en cruzar de forma sistemática el pedido de compra, la nota de entrega y la factura emitida antes de emitir cualquier pago. Este método valida cantidades, referencias y precios unitarios para detectar discrepancias que los totales globales suelen enmascarar.
La costumbre de contrastar exclusivamente el importe final de la factura contra el presupuesto inicial es una de las prácticas más peligrosas en la administración de compras. En pedidos con múltiples líneas, un error en cantidades puede compensarse matemáticamente con un sobreprecio en otro producto. Del mismo modo, una línea no servida puede quedar oculta tras un cargo de transporte imprevisto. La cifra agregada parece correcta a simple vista, pero el desglose interno oculta desviaciones graves que perjudican la rentabilidad operativa del comprador.
Al aplicar la casación a tres vías, cada documento cumple una función de control independiente y complementaria dentro del circuito de aprovisionamiento:
- Pedido de compra original: define con exactitud las condiciones pactadas, los precios unitarios acordados y los plazos de entrega aceptados.
- Albarán de entrega física: acredita las unidades reales recibidas en el almacén, el estado material de los bultos y las posibles roturas notificadas en destino.
- Factura del proveedor: refleja los importes definitivos reclamados, los impuestos aplicados y las condiciones de cobro exigidas.
Cruzar estos tres orígenes de información línea a línea permite identificar al instante qué parte de la factura responde a entregas confirmadas y qué conceptos deben retenerse. De este modo, la empresa abandona las suposiciones y fundamenta la salida de tesorería en datos comprobados documentalmente en cada entrega.
Cuatro pasos para sistematizar el cotejo de albaranes y facturas
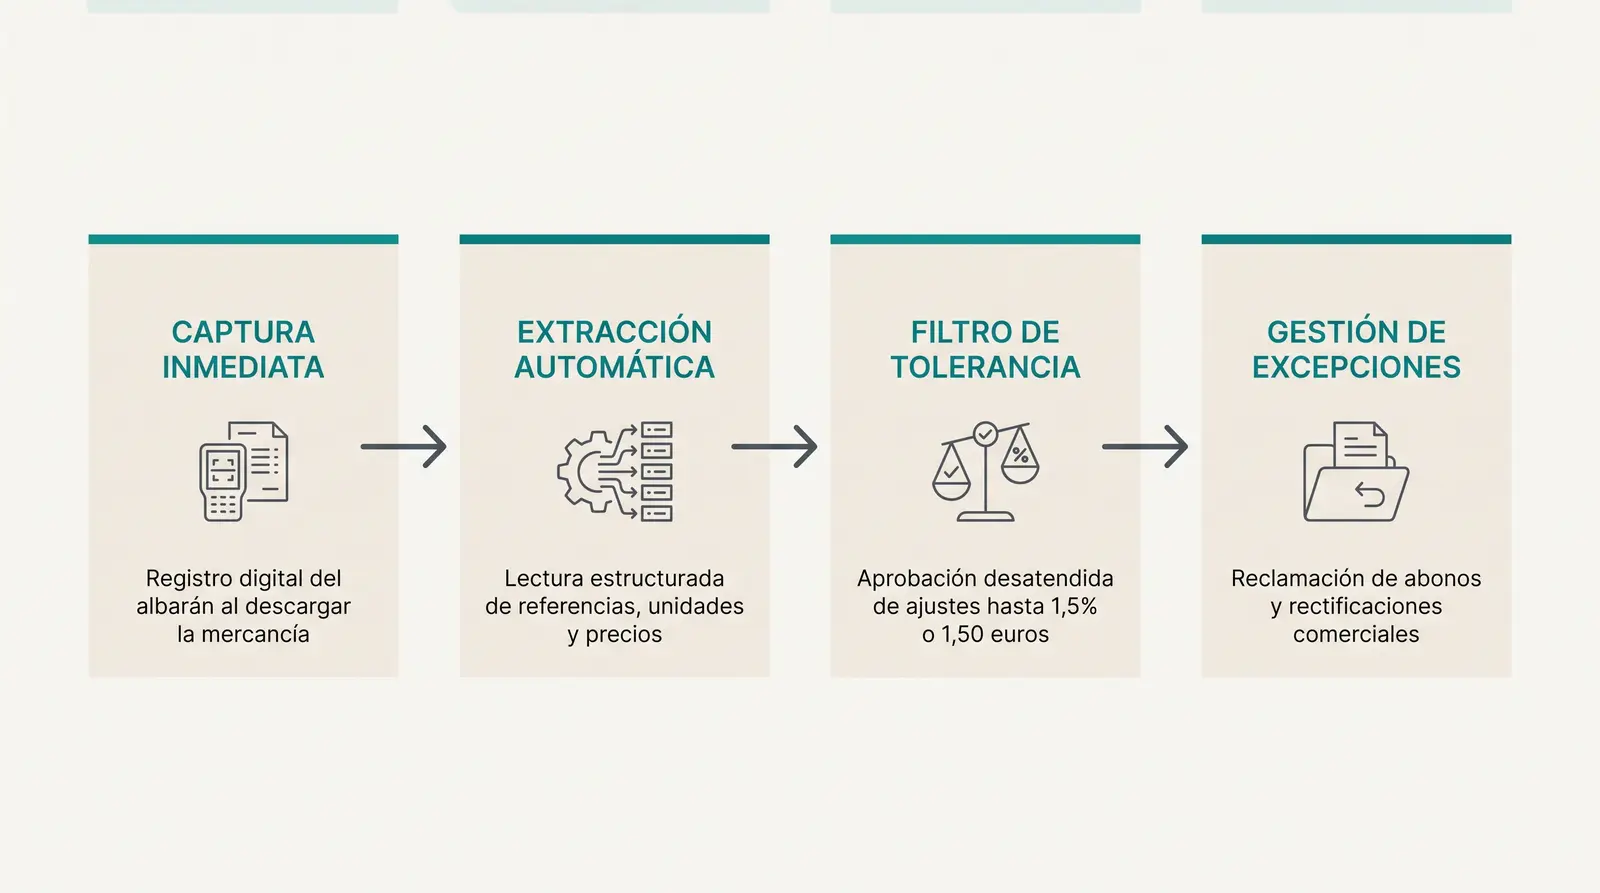
Sistematizar el cotejo de albaranes y facturas requiere convertir la validación en un flujo ordenado de cuatro fases. El proceso abarca la captura documental, la extracción de datos, la casación con tolerancias y la resolución de incidencias para aislar errores de inmediato.
El tratamiento artesanal de albaranes y facturas satura a los departamentos administrativos porque mezcla tareas puramente mecánicas con decisiones comerciales complejas. Pasar horas transcribiendo números de albarán o punteando líneas con rotulador fosforito apenas deja tiempo para hablar con los proveedores o negociar rectificaciones. Estructurar el proceso bajo un protocolo metódico permite que la información fluya desde el muelle de carga hasta el balance contable de forma ágil y sin extravíos.
Cuando cada entrega se registra en el momento exacto en que cruza la puerta, el estado de las cuentas se mantiene actualizado en tiempo real. Esta disciplina de trabajo evita acumulaciones al cierre del trimestre. Además, aporta visibilidad sobre el material pendiente de recibir y garantiza que el cotejo de albaranes y facturas proteja los márgenes comerciales.
Captura inmediata de notas de entrega y facturas
La captura de documentos centraliza la recogida de albaranes y facturas en cuanto el material llega a las instalaciones. Digitalizar los justificantes en el momento de la entrega evita pérdidas de papel en almacenes y furgonetas.
Registrar el comprobante físico en el instante de su firma garantiza la trazabilidad documental de cada suministro antes de que llegue la factura mensual.
Extracción de líneas y datos sin mecanografiado
La extracción automática procesa la cabecera y el desglose línea por línea sin mecanografiado manual. El sistema lee referencias, unidades y precios unitarios para volcarlos de forma estructurada en el software de gestión.
Este paso suprime las transcripciones rutinarias y prepara la información contable para un cruce instantáneo entre documentos.
Reglas de tolerancia para desajustes mínimos
Las reglas de tolerancia técnica establecen umbrales aceptables para absorber desviaciones mínimas entre documentos sin frenar los pagos. Estos parámetros evitan alarmas innecesarias por diferencias de céntimos en redondeos de impuestos o precios unitarios fraccionados.
Configurar márgenes admisibles de hasta el 1,5% o 1,50 euros por línea de factura permite tramitar los pagos desatendidos cuando la diferencia es residual. El departamento contable prescinde de investigaciones improductivas sobre importes que no alteran la rentabilidad.
Gestión de excepciones comerciales con el proveedor
La gestión de excepciones reserva el criterio del equipo para resolver las discrepancias detectadas durante el cruce documental. Los profesionales dejan de transcribir datos para concentrarse en la comunicación directa con los proveedores.
Cuando el sistema aísla líneas con sobreprecios no pactados, entregas incompletas o mercancía deteriorada, el departamento correspondiente solicita facturas rectificativas antes del vencimiento de los pagos. Actuar con antelación garantiza la recuperación de abonos y preserva la rentabilidad comercial.
Puntear documentos a mano sobre una mesa de oficina agota los recursos del departamento contable y debilita el control de compras. Aplicar una metodología clara respaldada por la integración y automatización de procesos permite que los sistemas asuman la revisión repetitiva de cada apunte, mientras los profesionales resuelven desviaciones y negocian con suministradores.
Establecer revisiones continuas conforme entra la mercancía y fijar márgenes de tolerancia razonables transforma por completo el cierre contable mensual. Esta organización convierte un cuello de botella agotador en un flujo financiero seguro y predecible.