Blog · 30/09/2026
Cómo organizar el seguimiento de cobros a clientes y reducir facturas vencidas
Revisar extractos bancarios a última hora para comprobar quién debe dinero genera un desgaste continuo en cualquier departamento administrativo. Cuando las facturas pendientes de cobro se gestionan confiando en la memoria o en notas dispersas, la tesorería de la empresa sufre tensiones innecesarias.
En España, los datos de la Plataforma Multisectorial contra la Morosidad reflejan que el periodo medio de cobro supera los 60 días. Además, un 42% de las facturas comerciales en el sector privado se abona con retraso. Para resolver esta situación, implantar un seguimiento de cobros a clientes bien organizado ayuda a anticipar incidencias y proteger la liquidez sin desgastar el trato comercial.
Por qué se descontrola la gestión de facturas pendientes
El descontrol en las facturas pendientes surge por la falta de un método sistemático y la dependencia de comprobaciones manuales en extractos bancarios. Esta práctica retrasa la detección de impagos y deteriora la estabilidad del flujo de caja de la empresa.
En muchas pymes la administración funciona confiando en la memoria individual o en hojas de cálculo desfasadas. El error habitual consiste en revisar los cobros únicamente cuando aparecen tensiones de liquidez urgentes. Cuando se reclama solo en momentos de necesidad, se acostumbra a los clientes a retrasar sus pagos de manera habitual, pues comprenden que nadie supervisa los plazos con rigor.
Para medir estas demoras se utiliza el indicador DSO o periodo medio de cobro. Esta métrica refleja los días promedio que transcurren desde la emisión de una factura hasta su cobro efectivo en cuenta. En el sector privado español, el plazo real de cobro oscila entre 64 y 82 días naturales. De hecho, un 42% de las facturas se cobra tarde según la Plataforma Multisectorial contra la Morosidad. Sin una pauta de control regular, este plazo tiende a dilatarse todavía más.
Fases para organizar el seguimiento de cobros a clientes
Para estructurar el seguimiento de cobros a clientes conviene aplicar un calendario secuencial por tramos temporales predefinidos. Este procedimiento estandariza cada aviso y despersonaliza la reclamación frente al comprador desde el primer contacto formal.
Cuando los mensajes siguen un ritmo previsible, el deudor no interpreta la notificación como una queja personal ni como un síntoma de desconfianza comercial. La puntualidad constante convierte la gestión en un procedimiento administrativo habitual del negocio, facilitando que el cliente reserve fondos para saldar su deuda a tiempo.
Avisos preventivos y notificación en la fecha de vencimiento
El aviso preventivo debe enviarse entre cinco y siete días antes de la fecha límite para confirmar que el destinatario recibió el documento comercial. El día del vencimiento se remite un recordatorio neutral que facilita los datos bancarios y las vías para pagar.
Esta comunicación previa permite comprobar con margen suficiente si los importes o los conceptos contienen algún error formal. Resulta fundamental adjuntar siempre la factura en formato PDF en cada mensaje. De este modo se anula el pretexto del extravío documental, que suele aplazar el pago varias semanas adicionales.
Alerta de retraso inicial y escalado a llamada telefónica
La primera alerta de demora se programa entre tres y cinco días después del vencimiento cuando el cobro sigue pendiente en el banco. Si el retraso alcanza los quince días, la gestión pasa de inmediato a una llamada telefónica directa.
En esa llamada, un responsable administrativo debe conversar directamente con la persona responsable de pagos para concretar una fecha de ingreso exacta. El contacto verbal permite identificar si la falta de pago responde a un simple olvido operativo o a un problema financiero más complejo.
| Fase de cobro | Plazo de ejecución | Objetivo administrativo | Canal recomendado |
|---|---|---|---|
| Aviso preventivo | 5 a 7 días antes del vencimiento | Confirmar recepción y validar datos de factura | Correo electrónico con PDF adjunto |
| Recordatorio de vencimiento | Día exacto del vencimiento | Notificar la fecha límite y facilitar cuentas | Correo electrónico neutral |
| Alerta de retraso inicial | 3 a 5 días tras vencimiento | Reclamar el pago pendiente antes de generar recargos | Correo electrónico de aviso |
| Escalado a gestión directa | A partir de 15 días de retraso | Concretar fecha de abono o solventar incidencias | Llamada telefónica personalizada |
Coordinación entre ventas y administración ante facturas impagadas
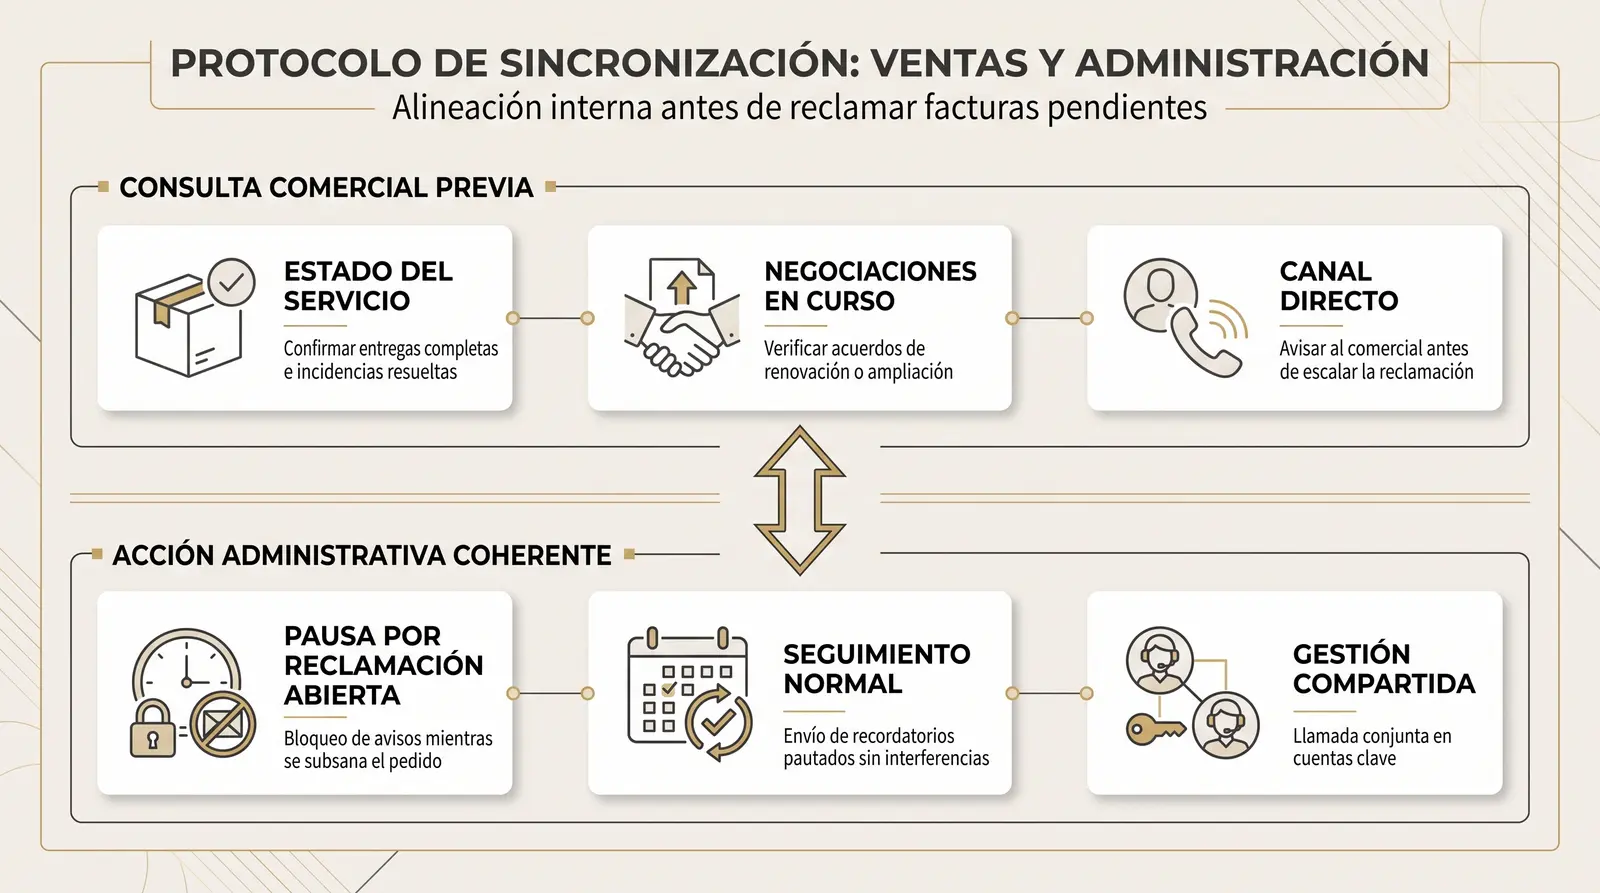
La falta de coordinación interna provoca que administración reclame facturas mientras los comerciales negocian nuevos pedidos o resuelven quejas sobre el servicio. Unificar los datos de facturación en un registro compartido evita desautorizaciones mutuas y protege la confianza del cliente.
Cuando un comprador experimenta una incidencia en una entrega y recibe a la vez una reclamación de pago inflexible, el conflicto se agrava con rapidez. El equipo comercial suele molestarse porque percibe que se entorpece su relación con la cuenta. Al mismo tiempo, administración siente que se justifican los retrasos sin motivo fundado. Disponer de una fuente única de información sobre facturas pendientes permite comprobar el estado de cada cliente antes de iniciar cualquier contacto de cobro.
Verificar si existe una incidencia abierta o una conversación técnica en marcha aporta seguridad al proceso. Esta alineación previa ayuda a mantener una postura corporativa sólida y coherente, evitando que el cliente utilice desacuerdos internos para justificar el aplazamiento de sus obligaciones de pago.
Notificaciones que conviene sistematizar en el ciclo de facturación
Conviene programar de forma periódica las tareas mecánicas de cobro, como los avisos preventivos, los recordatorios en fecha y las alertas de demora temprana. Delegar estas tareas ahorra tiempo de oficina y reserva el criterio del equipo para asuntos complejos.
El trabajo repetitivo de redactar correos idénticos cada semana satura los departamentos de gestión. Sistematizar los envíos mediante avisos programados permite que los mensajes salgan en el momento exacto sin depender de la memoria de los empleados. Las comunicaciones que admiten una programación metódica incluyen:
- Avisos preventivos: confirmación de entrega del documento con la factura original adjunta días antes de vencer.
- Recordatorios de vencimiento: notificación el día exacto de pago con detalle de los números de cuenta.
- Alertas tempranas: mensajes de aviso por retraso de tres a cinco días sin recargos.
- Actualización de registros: sincronización entre el programa de facturación y el correo para marcar pagos recibidos.
Coordinar los programas que la empresa ya utiliza para que compartan el estado de cada factura evita introducir datos dos veces. La plantilla reduce el tiempo dedicado a comprobaciones manuales y mantiene el control sin necesidad de cambiar de herramientas.
Situaciones en las que el seguimiento de cobros a clientes exige trato directo
El trato directo y manual es indispensable ante retrasos que superan los quince días, disputas sobre los servicios prestados o acuerdos de aplazamiento. En estos escenarios el criterio de las personas debe sustituir a cualquier notificación programada.
Ningún mensaje genérico puede resolver una discrepancia técnica ni calibrar el riesgo de insolvencia de una cuenta. Existen casos específicos donde resulta imprescindible tomar el control manual de la gestión de cobro:
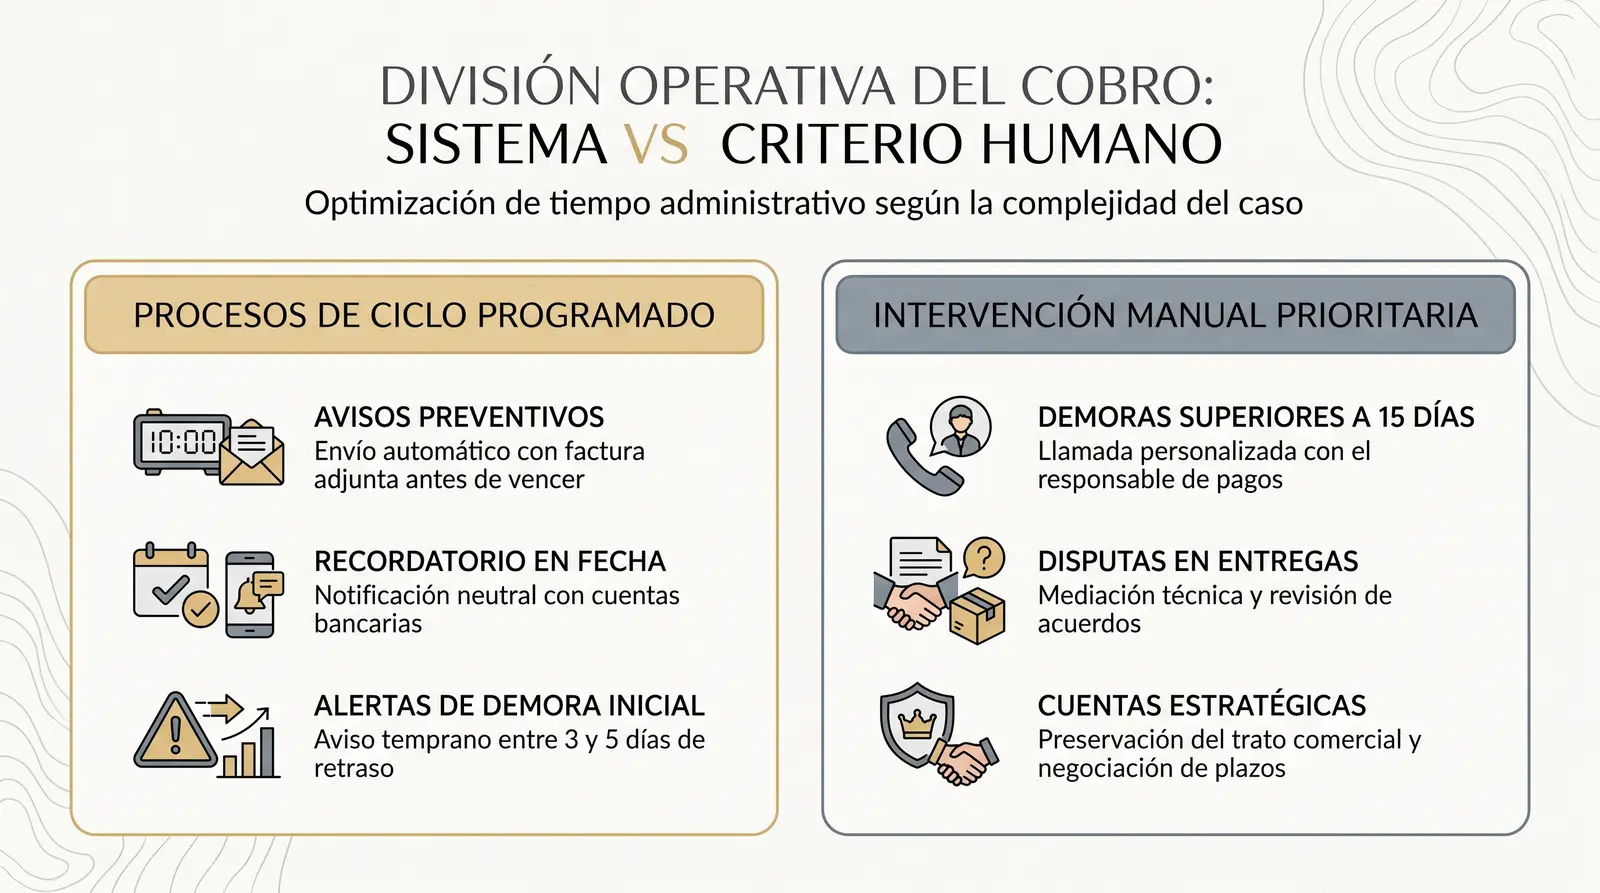
- Retrasos superiores a quince días: momentos en los que se requiere pactar compromisos de pago en firme mediante llamadas telefónicas.
- Incidencias en la entrega: situaciones donde el cliente retiene el pago debido a un desacuerdo con el producto o servicio recibido.
- Renegociación de plazos: expedientes en los que se analizan calendarios de fraccionamiento adaptados a la liquidez del deudor.
- Cuentas comerciales estratégicas: clientes con un volumen de facturación muy representativo donde conviene cuidar el tacto en las relaciones comerciales para no dañar acuerdos futuros.
Reservar la atención personal para estos momentos permite dedicar tiempo a escuchar, negociar alternativas viables y proteger los ingresos de la empresa con firmeza y diplomacia.
Mantener las cuentas saneadas no requiere insistir de manera incómoda a los compradores, sino establecer un circuito administrativo predecible donde cada factura cuente con avisos programados y canales de comunicación claros. De este modo, el equipo puede centrar su atención en negociaciones complejas e incidencias operativas reales, en lugar de perder horas rastreando vencimientos en hojas de cálculo.
Para muchas pymes, conectar el software de facturación con el correo y la agenda interna permite coordinar las tareas repetitivas de tesorería con absoluta normalidad. Una vía directa para conseguirlo consiste en apoyarse en soluciones pensadas para automatizar procesos empresariales, facilitando que los avisos preventivos y las alertas de retraso se ejecuten a tiempo sin sobrecargar al equipo administrativo.